
Kelly Criterion Simulator
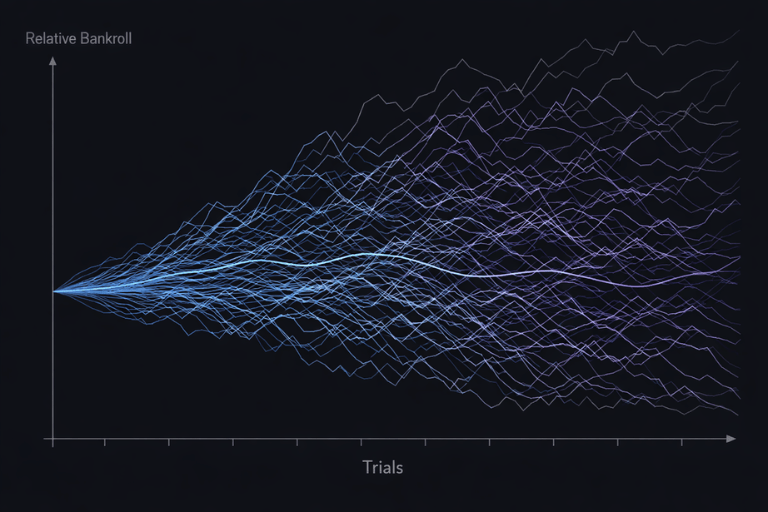
A tool-first Kelly Criterion simulator modeling bankroll evolution under fixed probability and odds assumptions. Monte Carlo paths visualize distribution, volatility, drawdown, and tail risk.
Summary
This simulator models how your bankroll might evolve over time using the Kelly Criterion, factoring in fixed probabilities and odds. It provides visual insights into potential outcomes, including volatility and drawdown risks, helping bettors understand their financial exposure.
Comments (26 of ) ⌛